
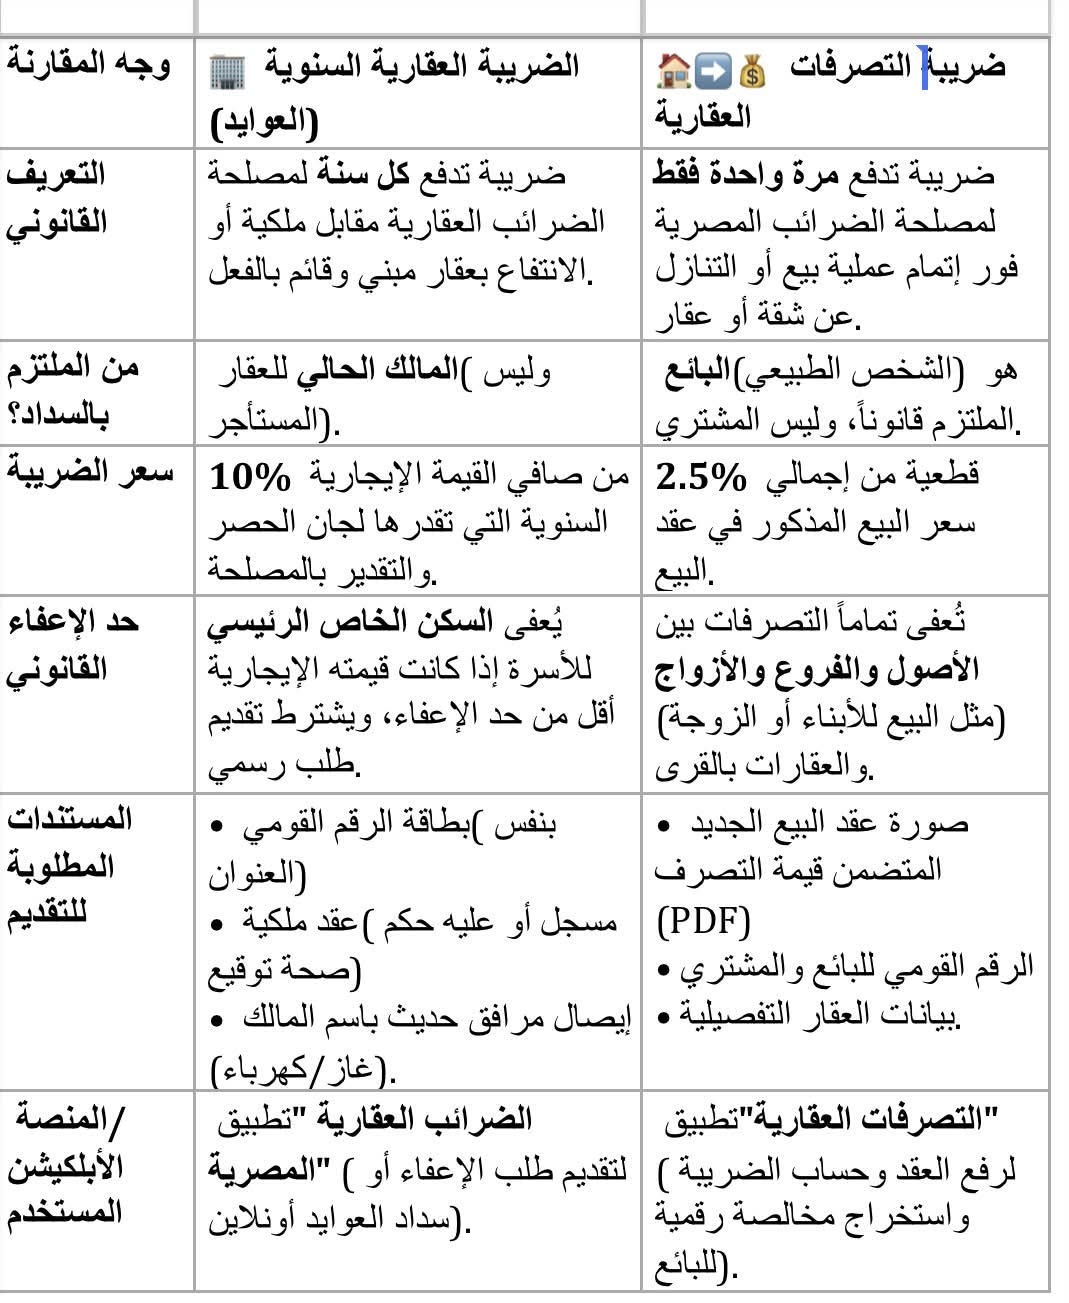
مقارنة مبسطة بين الضريبتين: من يدفع؟ وكم النسبة؟ وما حالات الإعفاء والمستندات المطلوبة والتطبيق المستخدم؟
يخلط كثيرون بين ضريبة التصرفات العقارية التي تُدفع عند البيع، والضريبة العقارية السنوية المعروفة بـ"العوايد". في الجدول التالي مقارنة مبسطة بينهما:
| وجه المقارنة | ضريبة التصرفات العقارية | الضريبة العقارية السنوية (العوايد) |
|---|---|---|
| التعريف | ضريبة تُدفع مرة واحدة فقط لمصلحة الضرائب المصرية فور إتمام عملية بيع أو تنازل عن شقة أو عقار. | ضريبة تُدفع كل سنة لمصلحة الضرائب العقارية مقابل ملكية أو الانتفاع بعقار مبني وقائم بالفعل. |
| من الملتزم بالسداد؟ | البائع (الشخص الطبيعي) هو الملتزم قانوناً، وليس المشتري. | المالك الحالي للعقار، وليس المستأجر. |
| سعر الضريبة | 2.5% قطعية من إجمالي سعر البيع المذكور في عقد البيع. | 10% من صافي القيمة الإيجارية السنوية التي تقدرها لجان الحصر والتقدير بالمصلحة. |
| حد الإعفاء | تُعفى تماماً التصرفات بين الأصول والفروع والأزواج (مثل البيع للأبناء أو الزوجة) والعقارات بالقرى. | يُعفى السكن الخاص الرئيسي للأسرة إذا كانت قيمته الإيجارية أقل من حد الإعفاء، ويشترط تقديم طلب رسمي. |
| المستندات المطلوبة |
|
|
| المنصة المستخدمة | تطبيق "التصرفات العقارية" لرفع العقد وحساب الضريبة واستخراج مخالصة رقمية للبائع. | تطبيق "الضرائب العقارية المصرية" لتقديم طلب الإعفاء أو سداد العوايد أونلاين. |
نصيحة المكتب
قبل توقيع عقد البيع حدّد في العقد صراحةً من يتحمل الضرائب والرسوم، واحتفظ بالمخالصة الرقمية، لأن عدم السداد قد يعطل إجراءات التسجيل لاحقاً. لأي استفسار عن حالتك تواصل معنا عبر واتساب.